Практика показывает, что 1С в компании может работать уже долгое время: менеджеры оформляют заказы, закупщики заказывают товары, склад отражает остатки и перемещения, бухгалтерия проводит документы. Система используется каждый день, сотрудники выполняют в ней свои задачи, информация накапливается.
Но когда собственник хочет понять, сколько компания заработала за месяц, получить финансовый результат из 1С не получается. Приходится обращаться к бухгалтеру или финансисту, который сводит нужные цифры в Excel, проверяет их и готовит отдельный отчёт. На это уходит время, а если у собственника возникает желание увидеть данные в другом разрезе – процедуру приходится повторять.
Такая ситуация встречается даже в компаниях, где автоматизирована большая часть операционной работы. При этом во многих современных решениях 1С необходимые инструменты уже предусмотрены. Например, в 1С:Управление торговлей, 1С:Комплексная автоматизация уже есть механизмы расчёта себестоимости, валовой прибыли, учёта доходов и расходов.
В статье разберём, какие отчёты помогают собственнику получать финансовый результат, что из них можно узнать и как использовать эти данные для управления бизнесом. А в следующем материале, который вы также позднее найдёте в нашем блоге, поговорим о том, почему даже в работающей 1С финансового результата может не быть и что нужно изменить, чтобы его получить.
Почему недостаточно просто «решать задачу учёта» в 1С
У информационной системы в бизнесе есть три взаимосвязанные задачи: учёт, управление и контроль:
- Учёт позволяет фиксировать хозяйственные операции: закупки, продажи, поступления денег, движение товаров, производство, расходы. Именно эта часть обычно автоматизирована лучше всего, поскольку без неё сотрудникам сложно выполнять повседневную работу.
- Управление предполагает, что на основании этих данных руководители принимают решения. Например, какие направления развивать, как изменить товарную матрицу, где нужно сократить расходы, почему компания зарабатывает меньше ожидаемого.
- Контроль помогает понимать, выполняются ли принятые решения и что происходит с показателями. Это контроль дебиторской задолженности, запасов, затрат подразделений, исполнения бюджетов, прибыльности отдельных направлений.
Встречаются компании, где оперативный учёт работает хорошо: заказы оформляются корректно, остатки достоверны, деньги отражаются. Но для управления эти данные почти не используются. Руководители не могут получить управленческую отчётность сразу из 1С, часть решений принимается без опоры на цифры.
Автоматизация учёта сама по себе не гарантирует, что руководители получают инструмент управления. Финансовый результат как раз эти две задачи связывает.
Что такое финансовый результат и зачем он руководителю
Финансовый результат показывает, как бизнес работал в определённый период, чаще всего месяц. Сколько получено доходов, во что обошлись проданные товары или произведённая продукция, какие расходы понесли, сколько в итоге денег заработано.
Одна из важных составляющих здесь – валовая прибыль. Это разница между выручкой и себестоимостью продаж. Но на ней расчёт не заканчивается. Компания несёт расходы на административный персонал, аренду, обслуживание оборудования, закупки, продажи, IT и другие функции. После учёта соответствующих расходов и обязательных начислений можно определить итоговую прибыль.
И собственнику редко достаточно одной цифры внизу отчёта.
Предположим, компания получила меньше прибыли, чем месяц назад. Это может быть связано со снижением продаж, ростом себестоимости, дополнительными расходами или изменением структуры выручки. Чтобы разобраться, руководителю нужно видеть не только итог, но и то, из чего он сложился.
Например, могут возникнуть такие вопросы:
- Какие товары и клиенты приносят наибольшую валовую прибыль?
- Почему выросла себестоимость продукции?
- Какие подразделения увеличили расходы?
- Сколько приносит каждый канал продаж?
- Почему бизнес показывает прибыль, но денег не хватает?
Поэтому финансовый результат – это не один отчёт, который нужно сформировать в конце месяца. Это целая система связанных показателей, позволяющая разбирать работу бизнеса с разных сторон.
Распространена практика, когда собственники ориентируются на три классических финансовых отчёта:
- отчёт о прибылях и убытках;
- отчёт о движении денежных средств;
- баланс.
Все они полезны, но для повседневного управления нужны и более детальные данные. В частности, отчёты по дебиторской задолженности, себестоимости, валовой прибыли, запасам и закупкам.
Какие отчёты в 1С помогают понять, где компания зарабатывает и теряет деньги
Рассмотрим подробнее несколько отчётов, которые могут стать основой для анализа финансового результата. Многие из них предусмотрены типовыми возможностями 1С, хотя конкретный состав и настройки зависят от конфигурации.
Дебиторская задолженность: сколько денег должны клиенты
Компания может отгрузить товар, отразить выручку и показать прибыль, но деньги от покупателя ещё не получить. Поэтому финансовый результат важно рассматривать вместе с состоянием дебиторской задолженности.
Один из полезных инструментов – отчёт «Задолженность клиентов по срокам». Он показывает, какие суммы должны покупатели и как долго сохраняется задолженность.
Причём интервалы необязательно должны быть стандартными: 30, 60 или 90 дней. Если компания работает с короткими отсрочками платежей, например, на 5–10 дней, имеет смысл настроить более короткие интервалы. Тогда руководитель быстрее заметит просрочку, которая для его бизнеса уже существенна.
Отчёт позволяет увидеть не только общую сумму долга, но и конкретных клиентов и договоры, по которым возникла задолженность. После этого можно разобраться, почему деньги не поступают, кто отвечает за их получение и какие действия необходимы.
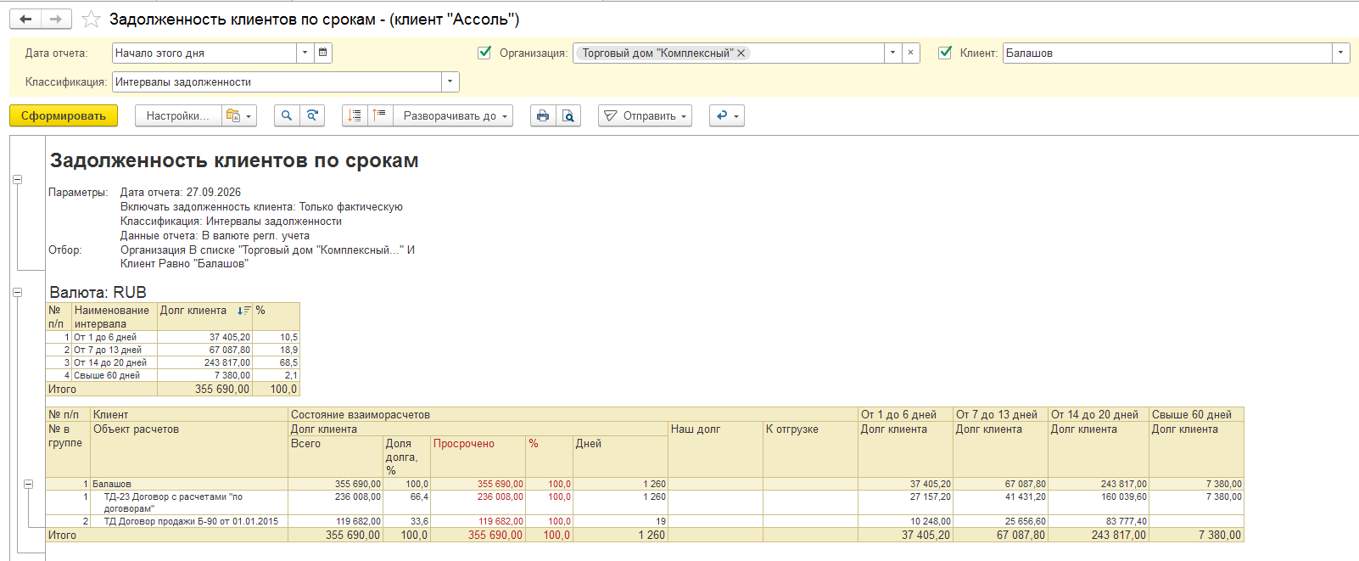
Особенно важно сопоставлять такие данные с выручкой и прибылью. Компания может показывать хороший финансовый результат, но испытывать недостаток оборотных средств, если покупатели долго не оплачивают отгрузки. И отчёт о прибыли на этот вопрос не ответит.
Себестоимость продукции: из чего складываются затраты
Второй важный отчёт – себестоимость продукции с расшифровкой состава.
На практике встречаются два распространённых сценария: себестоимость в системе вообще не рассчитывается либо включает только стоимость материалов и сырья.
В первом случае валовая прибыль может выглядеть впечатляюще: себестоимость не отражена, и практически вся выручка показывается как прибыль. Во втором случае картина ближе к реальности, но тоже неполная. Компания учитывает материалы, однако не относит на себестоимость трудозатраты, дополнительные расходы, часть общепроизводственных затрат и другие составляющие.
Поэтому ещё до настройки финансового результата необходимо решить, какие затраты должны входить в себестоимость и по каким правилам они будут распределяться.
Чем полезна подробная расшифровка?
Предположим, в компании производят продукцию, для упаковки которой используется специальная плёнка. За несколько месяцев себестоимость выросла. В общей сумме затрат это изменение может быть незаметным, особенно если одновременно менялись цены на другие материалы.
Но при детализации видно, что именно плёнка стала обходиться дороже.
Причины могут быть разными. Поставщик поднял цену. Компания начала закупать другой материал. Или цена осталась прежней, но плёнки стали расходовать больше, например из-за изменения качества или увеличения производственных потерь.
Это уже три разные управленческие задачи. В одном случае нужно пересматривать условия закупки, в другом – выбирать материал, в третьем – разбираться с производственным процессом.
Отдельно стоит учитывать потери, возникающие при производстве: испорченное сырьё, брак, дополнительные списания. Их полезно выделять так, чтобы они «не растворялись» в общей стоимости материалов. Тогда можно отличать нормальный технологический расход от потерь, которых можно было избежать.
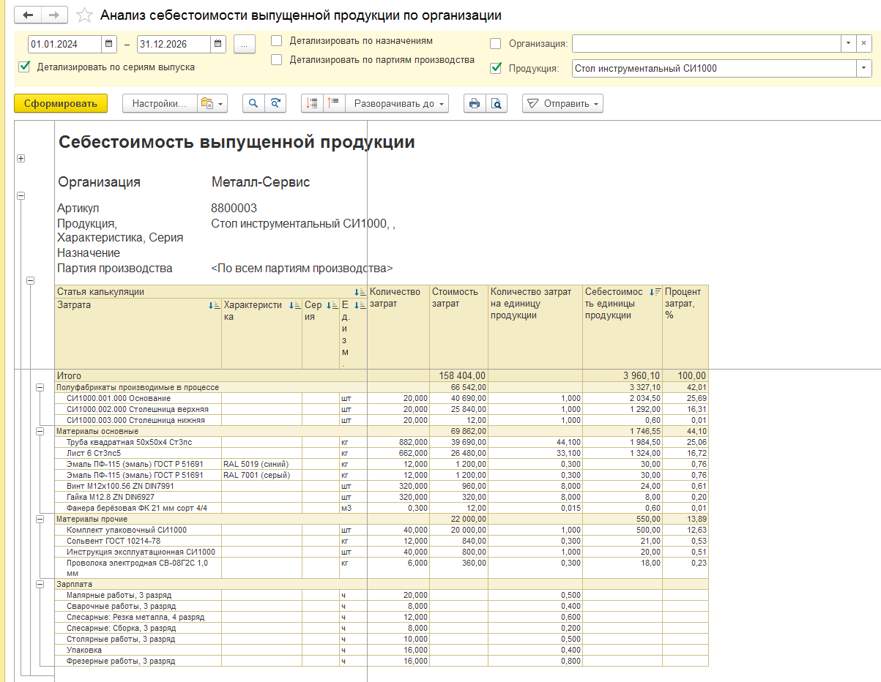
Для производственного бизнеса такой отчёт особенно важен. Он позволяет не только знать, сколько стоило изготовление продукции, но и какие составляющие себестоимости можно изменить.
При этом детализация должна быть разумной. Если ради получения отчёта сотрудникам приходится вручную заполнять десятки дополнительных полей в каждом документе, затраты на учёт могут оказаться несоразмерны его пользе. По возможности аналитики следует подставлять автоматически – на основании настроек номенклатуры, операций и правил распределения расходов.
Валовая прибыль: какие продажи выгодны на самом деле
Отчёт о валовой прибыли – полезный инструмент коммерческого управления.
В 1С можно анализировать валовую прибыль в разных разрезах: по клиентам, заказам, товарам, направлениям деятельности. Это помогает увидеть разницу между объёмом продаж и тем, сколько компания зарабатывает на этих продажах до учёта остальных расходов.
Например, крупный клиент может приносить значительную выручку, но из-за скидок или высокой себестоимости его заказы будут менее прибыльными, чем заказы другого покупателя с меньшим оборотом.
То же относится и к товарам. Высокие продажи ещё не означают, что товар выгоден компании.
Полезно сопоставлять валовую прибыль с ABC-анализом. Тогда можно оценить не только товары, которые продаются чаще всего или дают наибольшую выручку, но и их вклад в прибыль. Иногда результаты такого сравнения оказываются неожиданными.
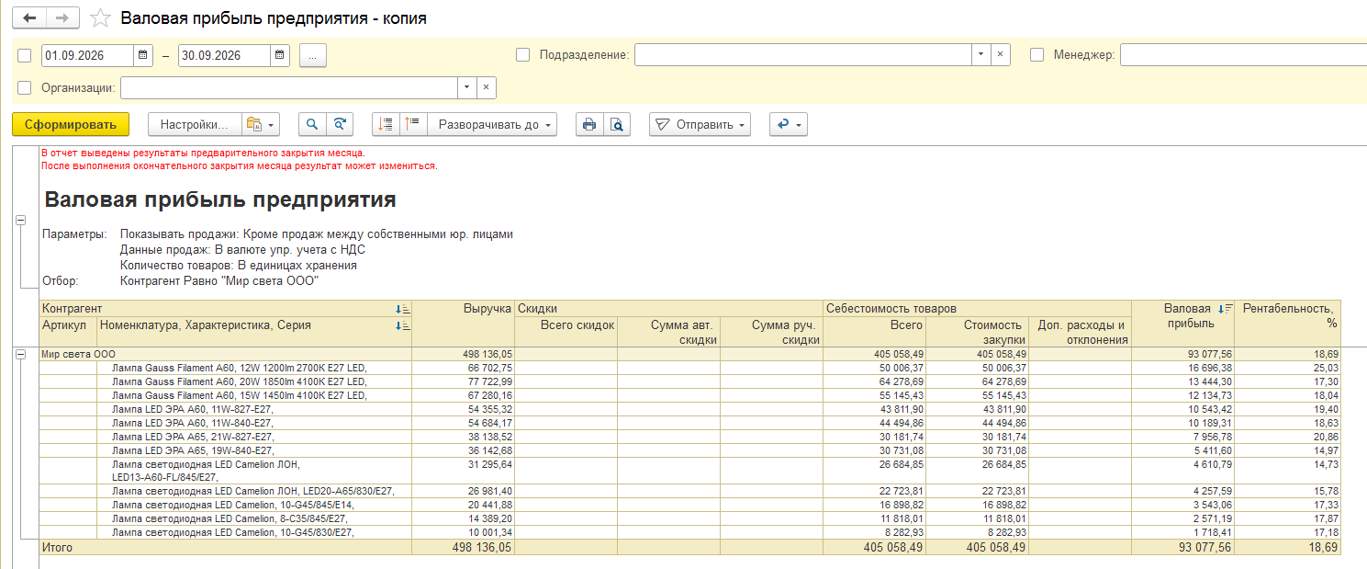
Важно учитывать и состояние расчётов в системе. Например, до окончательного закрытия месяца себестоимость и финансовые показатели могут быть предварительными. Поэтому управленческие решения, для которых важна точная итоговая прибыль, следует принимать с учётом готовности данных.
Доходы и расходы: куда уходит заработанная прибыль
Валовая прибыль показывает, сколько осталось после вычета себестоимости продаж. Но компания несёт и другие расходы: на управление, аренду, поддержку информационных систем, обслуживание помещений, административный персонал и многое другое.
Отчёт «Доходы и расходы предприятия» позволяет собрать эти показатели в одном месте и посмотреть их по периодам, статьям, подразделениям и направлениям деятельности.
Особенно полезен анализ динамики.
Допустим, расходы на IT-поддержку в течение нескольких месяцев оставались примерно одинаковыми, а затем увеличились вдвое. Или начиная с определённого месяца заметно выросли затраты на аренду, обслуживание оборудования либо административные функции.
Рост расходов как таковой – ещё не показатель того, что в компании есть проблема. Возможно, произошло запланированное изменение: наняли сотрудников, расширили площади, начали новый проект. Но это повод проверить причину и понять, соответствует ли увеличение затрат полученному или ожидаемому результату.
Иногда выясняется, что расходы действительно выросли. Иногда – что сотрудники неверно указали статью или подразделение, поэтому сумма попала не туда, куда должна была.
Оба случая требуют внимания, но решения будут совершенно разными.
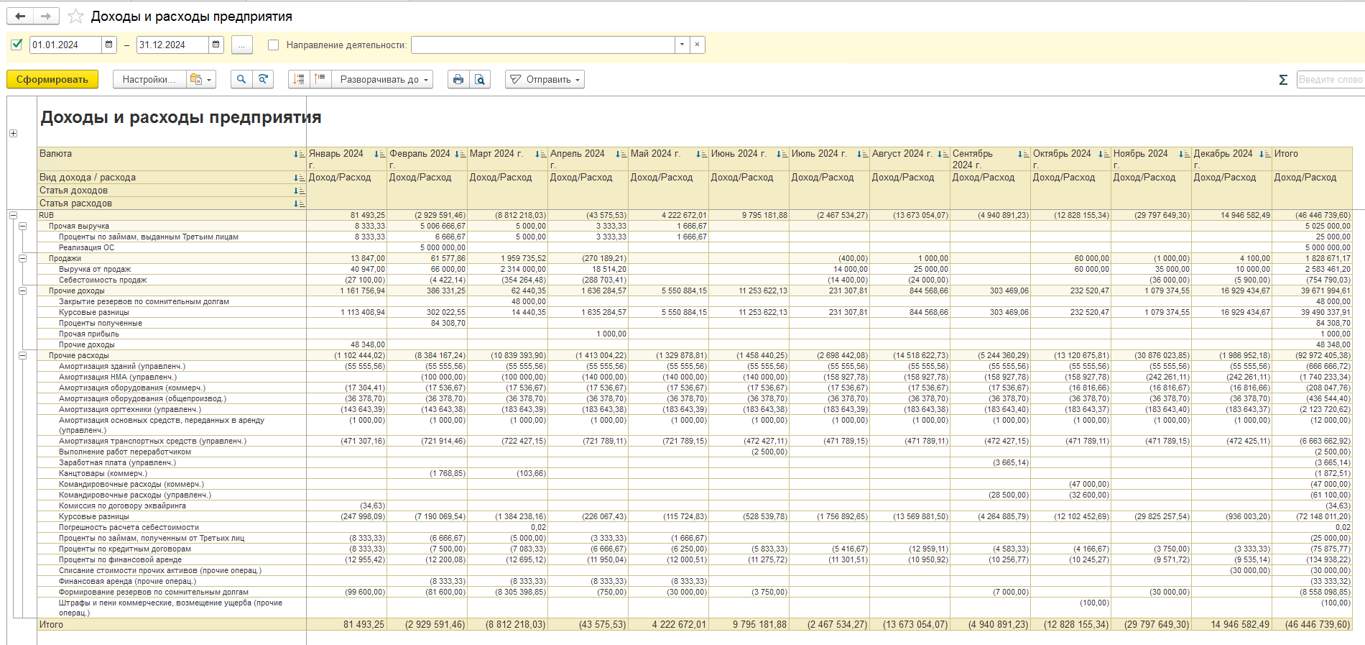
Если в компании ведётся бюджетирование, фактические доходы и расходы можно сопоставлять с плановыми показателями. Это позволяет видеть не только изменение показателей относительно предыдущих месяцев, но и отклонения от заранее принятых финансовых решений.
Закупки и склад: почему меняется себестоимость и не хватает оборотных средств
Для понимания финансового результата бывает недостаточно даже подробного отчёта о доходах и расходах. Иногда причину отклонений нужно искать в закупках или складских запасах.
Например, компания планировала приобрести сырьё у постоянного зарубежного поставщика. Но заказ вовремя не разместили. Когда материал понадобился производству, пришлось срочно закупать его у другого поставщика внутри страны, уже по более высокой цене.
В результате себестоимость продукции выросла.
Если смотреть только итоговую прибыль, можно увидеть снижение рентабельности, но не понять, чем оно вызвано. А при сопоставлении себестоимости с динамикой закупок становится видно, когда изменилась цена и у какого поставщика покупали материал.
Отчёт «Динамика закупок предприятия» позволяет сравнивать поставщиков, объёмы и стоимость закупок за разные периоды. Например, можно увидеть, насколько выросла цена определённого сырья с начала года и продолжает ли компания зарабатывать на готовой продукции столько же, сколько раньше.
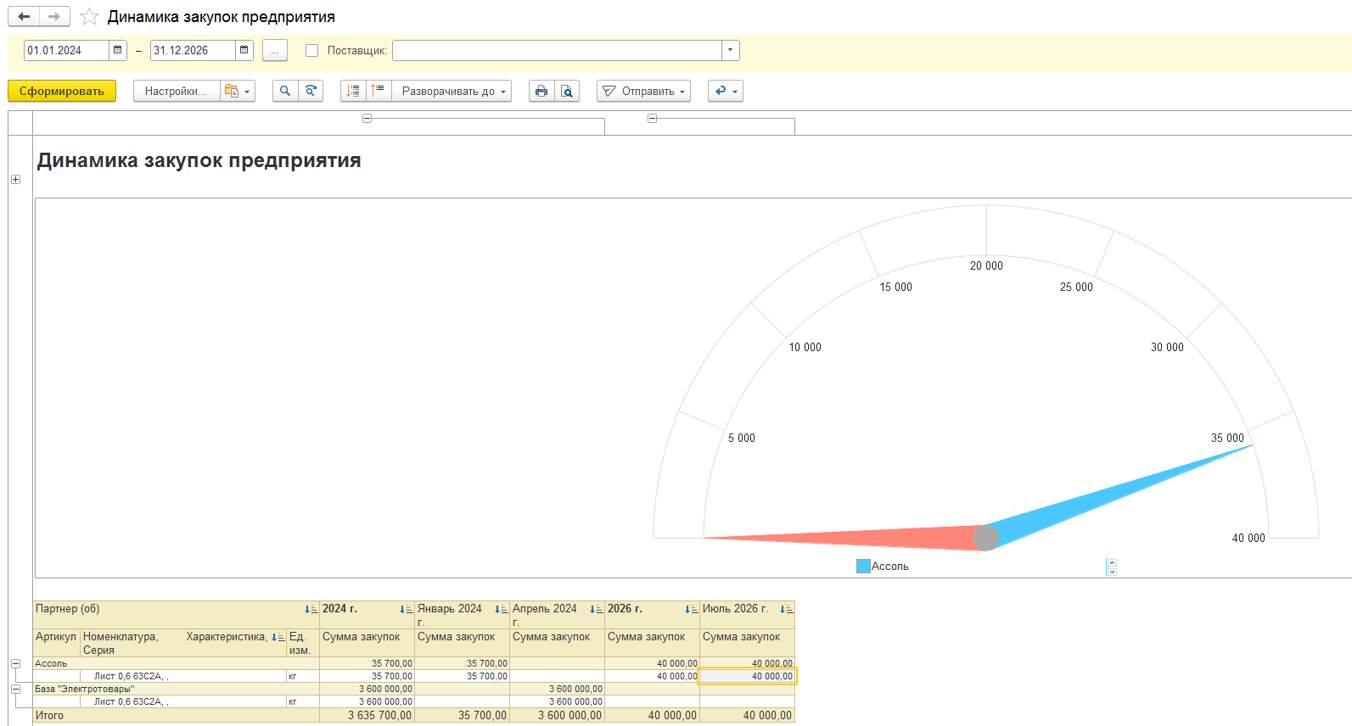
Складские отчёты добавляют к этой картине ещё один важный показатель – оборачиваемость запасов.
Компания может получать прибыль, но при этом держать значительные суммы в товарах, которые долго лежат на складе. Тогда возникает вопрос не только о прибыльности продаж, но и о том, сколько денег вложено в запасы и почему бизнесу приходится привлекать дополнительное финансирование.
Какие аналитики нужны, чтобы финансовый результат был полезен
Даже если все необходимые операции отражены в системе, финансовый результат может оказаться недостаточно информативным. Например, руководство видит общую прибыль за месяц, но не понимает, какое подразделение или направление деятельности принесло её, а какое сработало в убыток.
Поэтому до настройки отчётности также рекомендуем определить, в каких разрезах руководители хотят анализировать бизнес.
В 1С для этого используются организации, подразделения, статьи доходов и расходов, направления деятельности и другие аналитики. Их состав и детализация зависят от конкретной компании.
Если в структуре бизнеса несколько юридических лиц, собственнику может понадобиться финансовый результат как по каждой организации, так и по предприятию в целом.
Если компания закупает значительную часть товаров или сырья за рубежом, для управленческого анализа может использоваться отдельная валюта, например доллары или юани. В зависимости от задач потребуется также определять, какие показатели показывать с НДС, а какие – без него.
Обычно с такими разрезами разобраться относительно просто. Больше вопросов возникает при определении направлений деятельности.
Направления деятельности: какими бывают
В торговой компании направлениями деятельности могут быть каналы продаж: федеральные сети, оптовые покупатели, розница, интернет-магазин, маркетплейсы.
Разделять их имеет смысл, если собственник хочет знать, сколько зарабатывает каждый канал с учётом необходимых для его работы расходов. Например, продажа через маркетплейс требует затрат не только на товар, но и на хранение, логистику, комиссии и другие услуги. Поэтому сравнение одной только выручки или валовой прибыли почти никогда не покажет полную экономику канала.
В другой компании направления определяются по продуктам и услугам. Например, отдельно учитываются продажи лицензий, проекты внедрения, абонентское сопровождение и разовые работы. У каждого направления свои цены, себестоимость, расходы и модель получения дохода.
Для производства направление деятельности может соответствовать отдельной линейке продукции. Причём разные продукты иногда используют общее оборудование и сырьё. В этом случае особенно важно правильно распределять общие затраты, чтобы понять прибыльность каждого направления.
Есть и менее очевидные варианты.
Например, компания разрабатывает новый продукт. Продаж пока нет, но уже есть расходы на сотрудников, материалы, испытания, лабораторию и сертификацию. Эти затраты тоже можно собирать по отдельному направлению, чтобы видеть, сколько компания вложила в разработку и не вышел ли эксперимент за запланированные границы.
В проектном бизнесе, особенно если проекты продолжаются несколько лет, самостоятельным направлением может стать конкретный проект. У него есть свой бюджет, подрядчики, этапы, расходы, изменения требований и итоговый финансовый результат. Собственнику важно знать, заработала ли компания на этом проекте, а не только сколько денег получено от заказчика.
Детализация не должна создавать избыточной работы
Для некоторых задач стандартных разрезов недостаточно. Например, руководство хочет анализировать расходы на аренду по отдельным помещениям или объектам. Для этого могут использоваться дополнительные аналитики.
Но стремиться к максимальному количеству аналитических полей не стоит.
Если сотрудник при создании каждого документа должен вручную выбрать подразделение, направление деятельности, проект, вид затрат, объект и ещё несколько параметров – вероятность ошибок растёт. Кроме того, увеличивается время на оформление обычных операций.
Поэтому правильная задача – найти такую детализацию, которая даст руководителю нужные ответы без чрезмерной нагрузки на пользователей. Часть аналитик можно задавать по умолчанию, часть определять автоматически, а для внесения вручную оставлять только действительно необходимые действия.
Для производственной компании это особенно важно при формировании себестоимости. Основное и вспомогательное сырьё, трудозатраты, потери, общепроизводственные расходы полезно различать, но не обязательно каждый раз требовать от сотрудника ручного выбора всех параметров.
Почему после автоматизации руководитель должен изменить и свою работу
Корректно настроенный финансовый результат не гарантирует, что качество управления расходами и прибыльностью вырастет. Отчёт показывает данные. Но вопросы к этим данным и решения на их основании остаются за человеком.
Руководитель должен понимать, какие показатели отслеживать, какие изменения считать существенными и что делать, если какой-то из показателей отклонился от ожидаемого значения.
Например, валовая прибыль снижается несколько месяцев подряд. Нужно разобраться, почему она возникла: из-за изменения цены закупки, скидок клиентам, роста производственных потерь или структуры продаж.
Стоит регулярно сопоставлять показатели с прошлыми периодами и бюджетом, проверять причины отклонений и назначать ответственных за дальнейшие действия.
Показателен пример из нашей практики:
Как управленческая отчётность помогала развивать оптовую компанию
К нам обратилась компания, занимавшаяся оптовыми продажами косметики. У неё было несколько отделов продаж, разные каналы работы с клиентами, несколько складов и достаточно большое количество пользователей учётной системы.
Собственник поставил задачу кратно увеличить выручку и нанял нового генерального директора.
Чтобы добиться результата, генеральный начал с организации регулярного управления. Он ввёл встречи, на которых сотрудники отчитывались о выполнении планов, обсуждали результаты продаж и разбирали отклонения.
И эти совещания начали проводиться ещё до того, как новая 1С была готова к эксплуатации. Сотрудники приносили данные в Excel, готовили таблицы, иногда распечатывали отчёты. Уже тогда каждый знал, какие показатели у него будут спрашивать и с какой периодичностью.
А в рамках проекта автоматизации уже была внедрена 1С:Управление торговлей. Производственный контур же оставался отдельно. Новая система позволила собирать необходимые данные для управленческой отчётности и значительно упростила их получение.
Генеральный директор активно пользовался отчётами, в том числе управленческим балансом. На регулярных встречах он разбирал с командой, почему показатели оказались выше или ниже ожидаемых, что мешает выполнить план и какие действия нужно предпринять.
За период работы этого руководителя выручка компании выросла более чем вдвое.
И, конечно, нельзя утверждать, что этот рост обеспечило исключительно внедрение 1С (кстати, мы подробно разобрали измеримость эффекта внедрения в отдельном материале). Результат складывался из решений руководства, работы команды, регулярного контроля и других изменений.
Но информационная система стала важной частью управления: она позволила получать данные, на которые руководитель мог опираться, проверять свои гипотезы и оценивать последствия решений.
В этом примере наглядно видно, почему одной автоматизации недостаточно. Сначала руководство должно понимать, какие показатели ему необходимы и как он собирается ими пользоваться. А система обеспечивает информационную основу для этой работы.
Что делать, если нужных отчётов в 1С нет
Все рассмотренные возможности полезны при одном условии: данные в системе ведутся по согласованным правилам, себестоимость рассчитывается корректно, а сотрудники заполняют необходимые аналитики.
Но на практике бывает иначе. Компания годами работает в 1С, все основные операции автоматизированы, а финансовый результат получить невозможно или его цифрам нельзя доверять.
Почему так происходит, обязательно ли ради управленческой отчётности внедрять новую систему и можно ли построить финансовый результат даже на базе обычной 1С:Бухгалтерии – разберём во второй статье серии: «Почему в работающей 1С нет финансового результата и как это исправить». Она появится в блоге в ближайшее время.
Хотите видеть в 1С не только выручку, но и реальную прибыль по товарам, клиентам и направлениям бизнеса? Специалисты Корада Консалтинг помогут определить нужные показатели, проверить расчёт себестоимости и настроить управленческую отчётность под задачи компании. Оставьте заявку на консультацию – обсудим вашу ситуацию.