Как формируется себестоимость продукции в 1С:КА
В 1С:КА затраты могут попадать в себестоимость продукции разными путями. В упрощенном виде можно выделить две основные группы:
- Номенклатурные затраты – материалы, полуфабрикаты, работы и другие ценности, используемые в производстве.
- Постатейные расходы – зарплата, амортизация, услуги, технологические потери и другие расходы, учитываемые по статьям расходов.
Номенклатурные затраты система рассматривает как прямые производственные затраты. Они учитываются в производственных подразделениях и участвуют в формировании незавершенного производства и себестоимости выпуска. Для их распределения используются отдельные правила и документы распределения материалов и работ.
Постатейные расходы требуют отдельной настройки статьи расходов. Именно в ней определяется, куда должна быть отнесена сумма: на стоимость товаров, на себестоимость производства, на расходы текущего периода, расходы будущих периодов и другие объекты учета.
Прямые расходы в 1С:КА: номенклатурные затраты и постатейные расходы
В производственном учете прямыми обычно называют расходы, которые можно связать с выпуском конкретной продукции, заказом или партией производства.
Например:
- Материалы, переданные для изготовления продукции;
- Заработная плата производственных сотрудников;
- Услуги подрядчика по производственному заказу;
- Технологические потери, относящиеся к определенному выпуску.
Номенклатурные затраты
Материалы и другие номенклатурные позиции, переданные в производство, учитываются как номенклатурные затраты. Для них настраиваются правила распределения: например, по количеству использованного материала, весу или плановой стоимости выпуска.
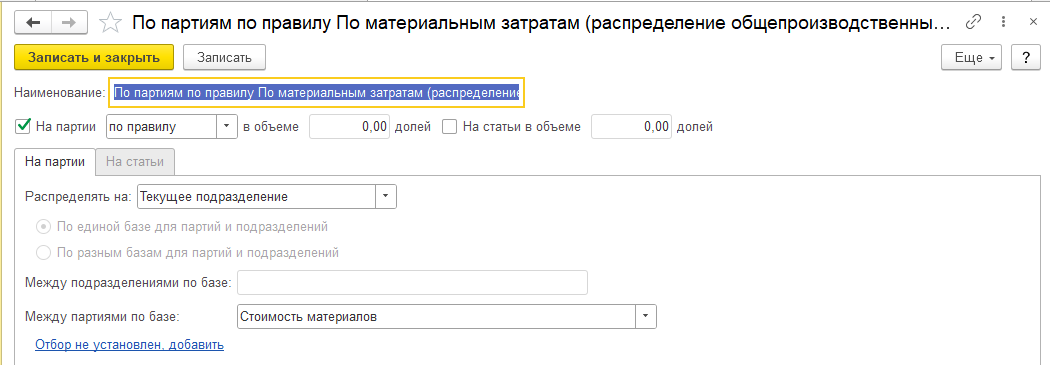
Если материал можно отнести на конкретный выпуск, сложная схема распределения может не потребоваться. Но при общем использовании материалов для нескольких видов продукции правила становятся обязательными.
Прямые постатейные расходы
Для расходов, которые необходимо включить в себестоимость производства, но которые не являются номенклатурными затратами, используется соответствующая статья расходов.
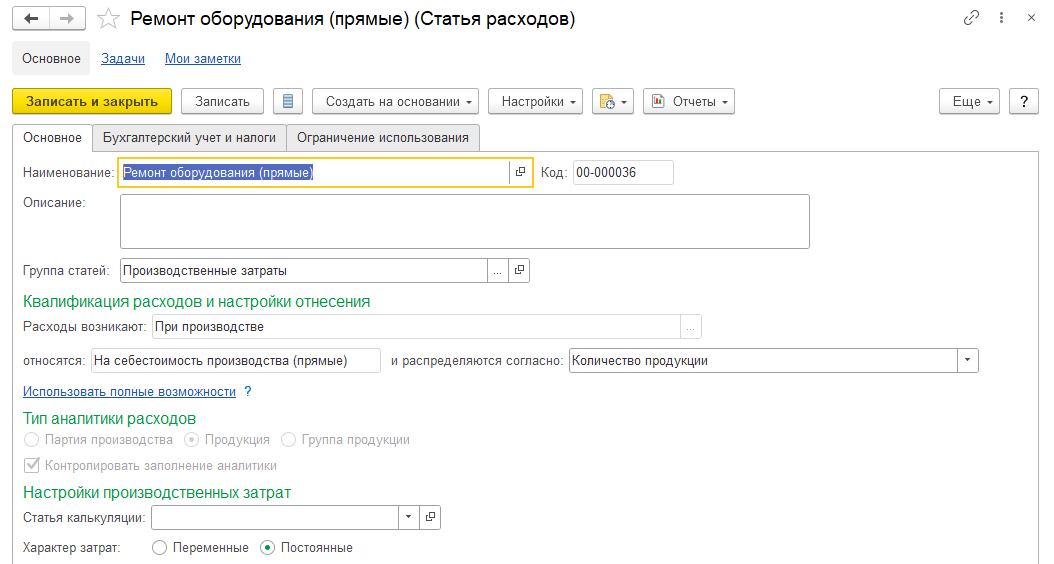
В 1С:КА для расходов, относимых к выпуску, применяется вариант распределения «На себестоимость производства (прямые)». Тип аналитики зависит от настроек и методики учета: расход может быть связан с партией производства, продукцией или группой продукции.
Если расход относится сразу к нескольким выпускам и должен быть распределен между ними по установленной базе, используется механизм распределяемых производственных расходов.
Как настроить прямые расходы в 1С:КА: статьи, аналитика и калькуляция
1. Создайте или проверьте существующую статью расходов
Перейдите к справочнику статей расходов и откройте нужную статью.
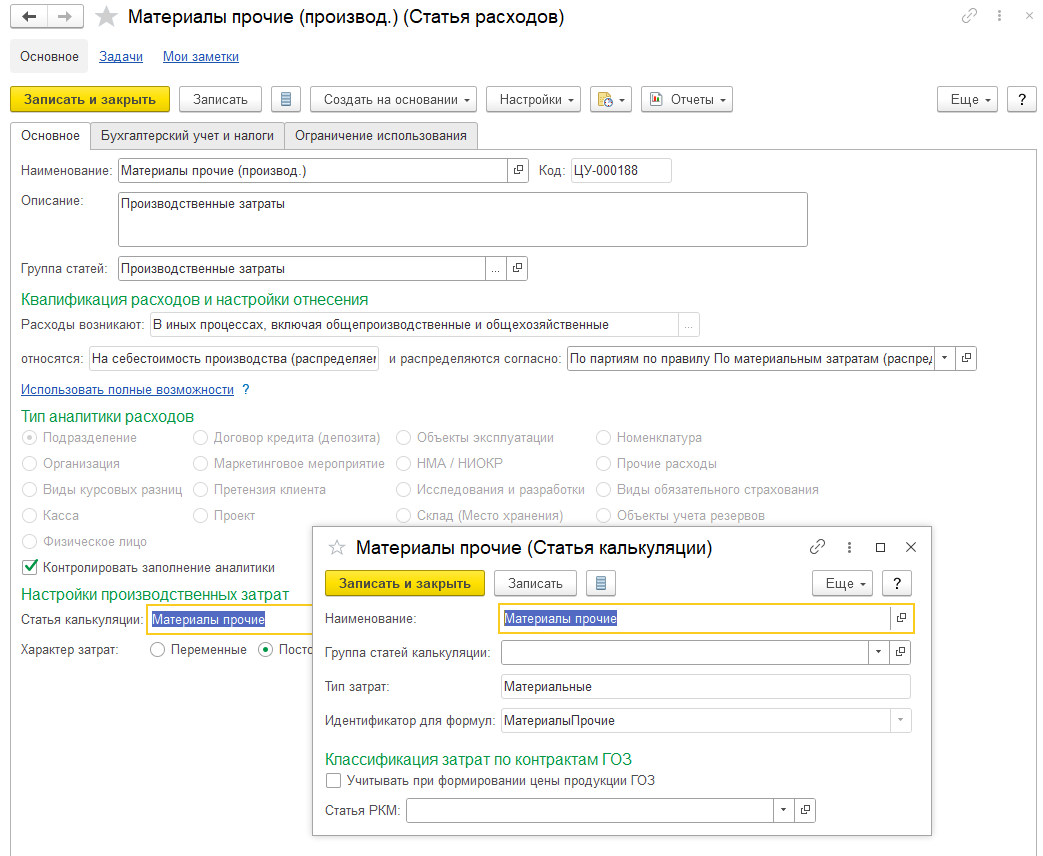
При настройке необходимо определить квалификацию расхода и доступный для нее вариант распределения. Для прямых расходов, связанных непосредственно с производством, выбирается вариант, предусматривающий включение затрат в себестоимость производства.
В актуальных версиях 1С:КА применяется разделение на:
- На себестоимость производства (прямые) – для расходов, которые непосредственно относятся к производственному выпуску,
- На себестоимость производства (распределяемые) – для производственных затрат, которые необходимо распределить между выпусками или подразделениями.
Не стоит создавать отдельную статью расходов для каждого документа только ради упрощения распределения. Рекомендуется сначала определить методику: какие расходы являются прямыми, какие распределяются между видами продукции и какие не должны входить в производственную себестоимость.
2. Настройте аналитику расхода
Аналитика определяет, с каким объектом будет связан расход.
Например, расход можно учитывать в разрезе:
- партии производства;
- продукции;
- группы продукции;
- подразделения.
Чем точнее расход связан с объектом производства в момент отражения, тем меньше потребуется последующих корректировок.
Как правило здесь часто возникает ошибка: статья расходов настроена правильно, но при отражении документа не заполнена необходимая аналитика. В результате система не может распределить сумму.
3. Укажите статью калькуляции
Расходы, включаемые в производственную себестоимость, должны быть корректно связаны со статьями калькуляции. Именно они позволяют анализировать структуру себестоимости: материалы, оплата труда, услуги, амортизация и другие.
Если все расходы собираются на одной общей статье, формально себестоимость может рассчитаться правильно, но понять ее структуру будет сложно.
Правила распределения расходов в 1С:КА: настройка и выбор базы
Правила распределения расходов в 1С в КА определяют, куда и по какой базе система должна отнести накопленную сумму.
Для разных видов затрат используются разные механизмы. Например, дополнительные расходы на стоимость товаров могут распределяться пропорционально количеству, весу, объему или себестоимости выбранной номенклатуры.
Для производственных расходов правило может определять:
- подразделения, участвующие в распределении;
- направление распределения;
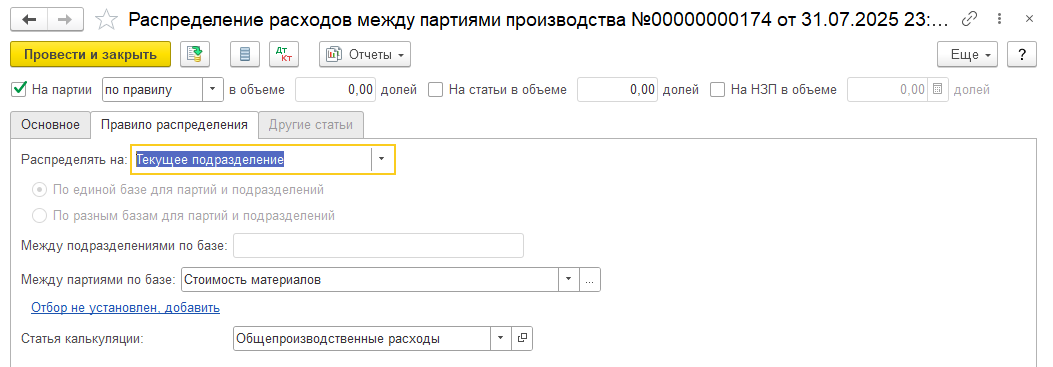
- базу распределения между объектами производства и выпусками.
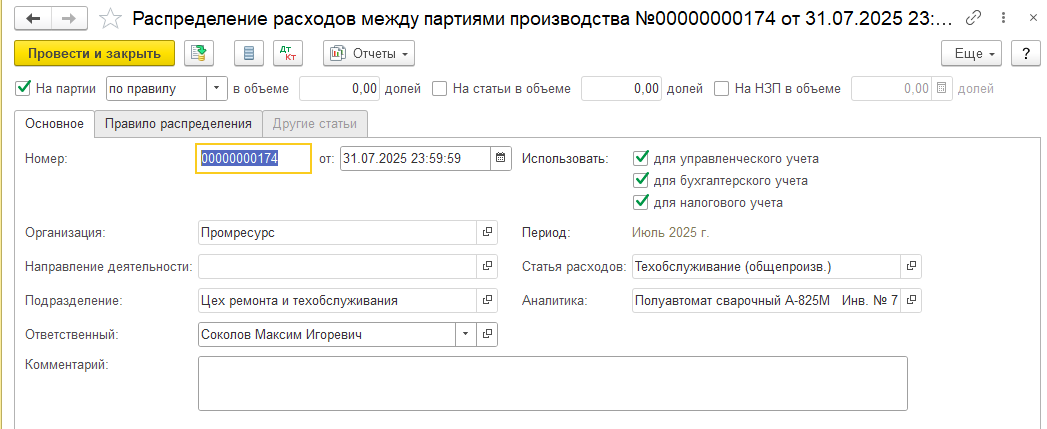
В настройках системы правила распределения постатейных расходов задаются через соответствующие элементы правил и показателей, а при необходимости уточняются непосредственно в документе распределения.
Как выбрать базу распределения
Универсальной базы распределения нет. Ее нужно выбирать исходя из экономического смысла расхода.
Например:
- Электроэнергия производственного оборудования – объем или количество выпуска.
- Амортизация оборудования – время работы или объем выпуска.
- Зарплата производственного персонала – прямые затраты на оплату труда.
- Общие производственные услуги – объем или стоимость выпуска.
Если выбранная база не отражает реальную связь расхода с продукцией, себестоимость будет формально рассчитана, но не будет отражать реальной картины.
Поэтому перед настройкой необходимо понять: какой показатель лучше всего объясняет, почему одна продукция должна получить большую часть этого расхода, а другая – меньшую?
Распределение номенклатурных и постатейных расходов
В 1С:КА используются разные рабочие места и документы для распределения затрат.
Для номенклатурных затрат используется документ распределения материалов и работ. Он позволяет сформировать и проверить базу распределения по выбранному правилу.
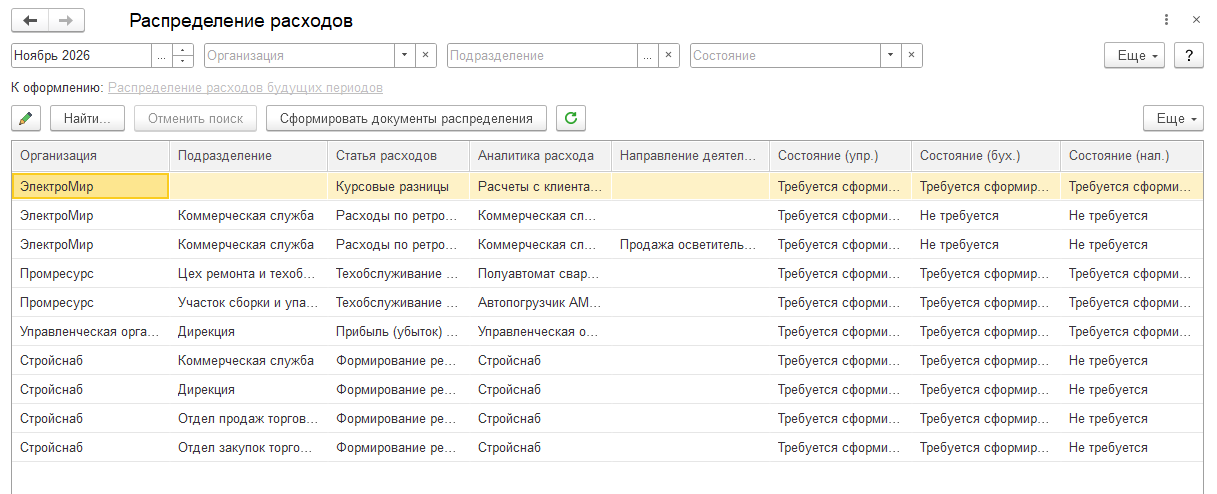
Для постатейных расходов используется рабочее место распределения расходов и соответствующие документы распределения. Настройки статьи расходов могут использоваться по умолчанию, но при необходимости параметры распределения можно скорректировать для конкретного периода. Включение сумм в расчет выполняется при регламентных процедурах закрытия месяца.
Что проверить перед закрытием месяца
Перед запуском расчета себестоимости рекомендуется проверить следующее:
- Все расходы отражены в нужном периоде.
- Для расходов, требующих распределения, сформированы документы распределения.
- По статьям расходов корректно заполнены правила и аналитика.
Уменьшение стоимости материальных запасов в 1С:КА 2.5: причины и корректировка
Уменьшить стоимость материальных запасов обычно требуется в ситуации, когда расход первоначально увеличил стоимость товаров или материалов, а затем оказалось, что его нужно учесть иначе.
Например, поставщик предоставил скидку, изменилась стоимость услуги или расход был ошибочно отнесен на себестоимость запасов.
Здесь необходимо сначала определить причину изменения. Не всегда нужно просто уменьшить стоимость запасов вручную.
Если речь идет о дополнительном расходе, который был включен в стоимость материальных ценностей, необходимо проверить:
- корректность исходного документа;
- статью расходов и ее вариант распределения;
- документ распределения расходов;
- период, в котором уже был выполнен расчет себестоимости.
В 1С:КА расходы могут распределяться на стоимость товаров через отдельные правила и документы распределения. Такие расходы увеличивают стоимость материальных ценностей и могут распределяться по количеству, стоимости, весу или объему.
Реклассификация расходов в 1С:КА: когда требуется и как исправить ошибки
Реклассификация требуется, когда расход первоначально отражен на неправильном объекте учета и его необходимо перенести на другой.
Например, услуга отражена как дополнительный расход на приобретение материалов, но должна учитываться как расход текущего периода или производственный расход.
В данной ситуации сначала нужно исправить методологическую причину: проверить статью расходов и вариант распределения. Исправление итоговых сумм без корректировки исходной настройки приводит к повторению ошибки в следующем месяце.
Если период еще не закрыт, то проще исправить исходное отражение и заново выполнить распределение. Если себестоимость уже рассчитана, порядок исправления зависит от периода, статуса закрытия и того, были ли запасы или готовая продукция уже реализованы.
Перед реклассификацией нужно определить, что именно необходимо исправить: стоимость конкретного остатка, распределение расхода за период или первоначальную классификацию самого расхода. Это разные задачи и в системе они решаются разными документами и настройками.
Расчёт себестоимости в 1С:КА при закрытии месяца
Настройка правил распределения сама по себе не меняет себестоимость. Итоговый расчет выполняется в рамках закрытия месяца.
Общий порядок работы выглядит следующим образом:
- Отражаются материалы, услуги, зарплата и другие затраты.
- Проверяются правила и документы распределения.
- Выполняется закрытие месяца.
- Система распределяет затраты и рассчитывает фактическую себестоимость.
- Результат анализируется отчетами.
Для производственных расходов документы распределения задают параметры и объекты распределения, а фактическое распределение выполняется при регламентной операции закрытия месяца.
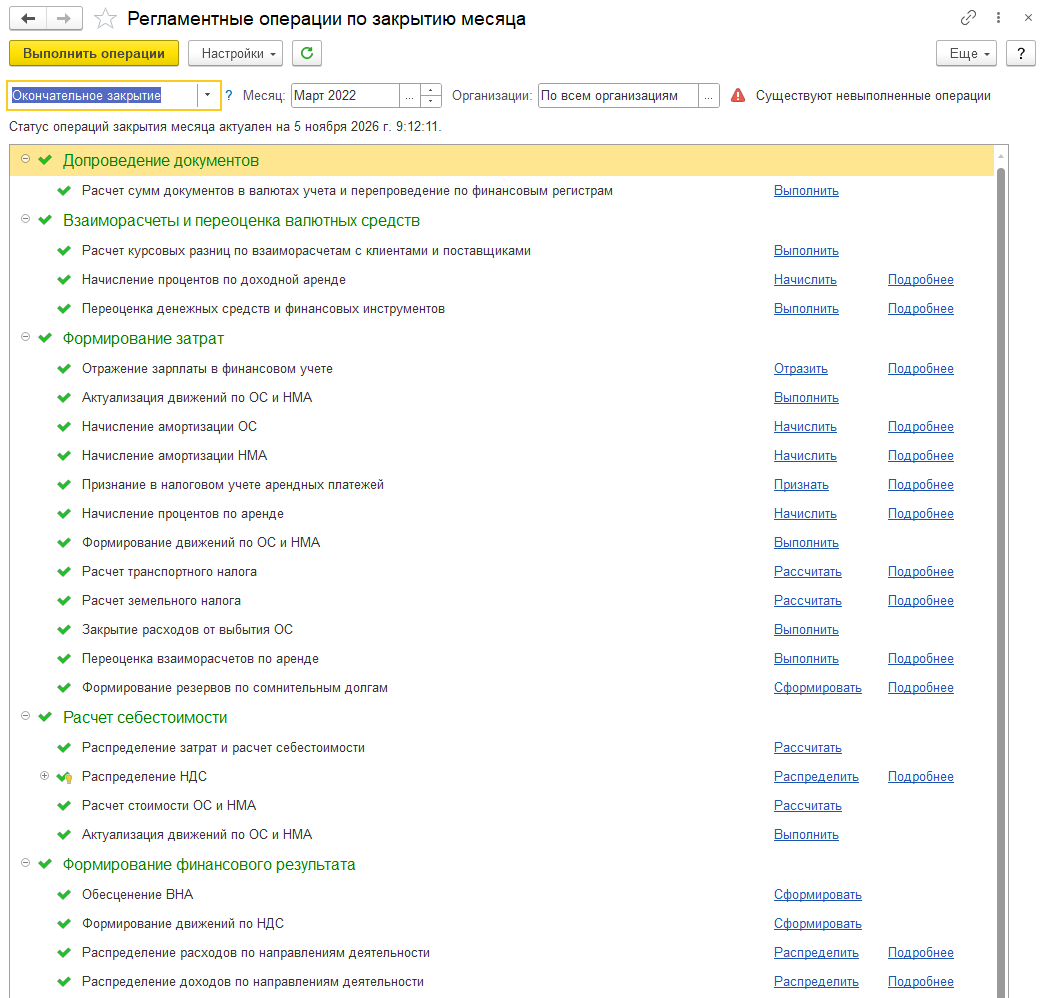
Если расчет не дал ожидаемого результата, то не стоит менять правила распределения. Сначала необходимо определить, на каком этапе возникло расхождение:
- Не был отражен расход.
- Расход отражен, но не попал в распределение.
- База распределения сформирована неправильно.
- Выпуск продукции не соответствует данным, участвующим в расчете,
- Закрытие месяца выполнено не полностью.
Отчёты по себестоимости продукции в 1С:КА: как проверить результат
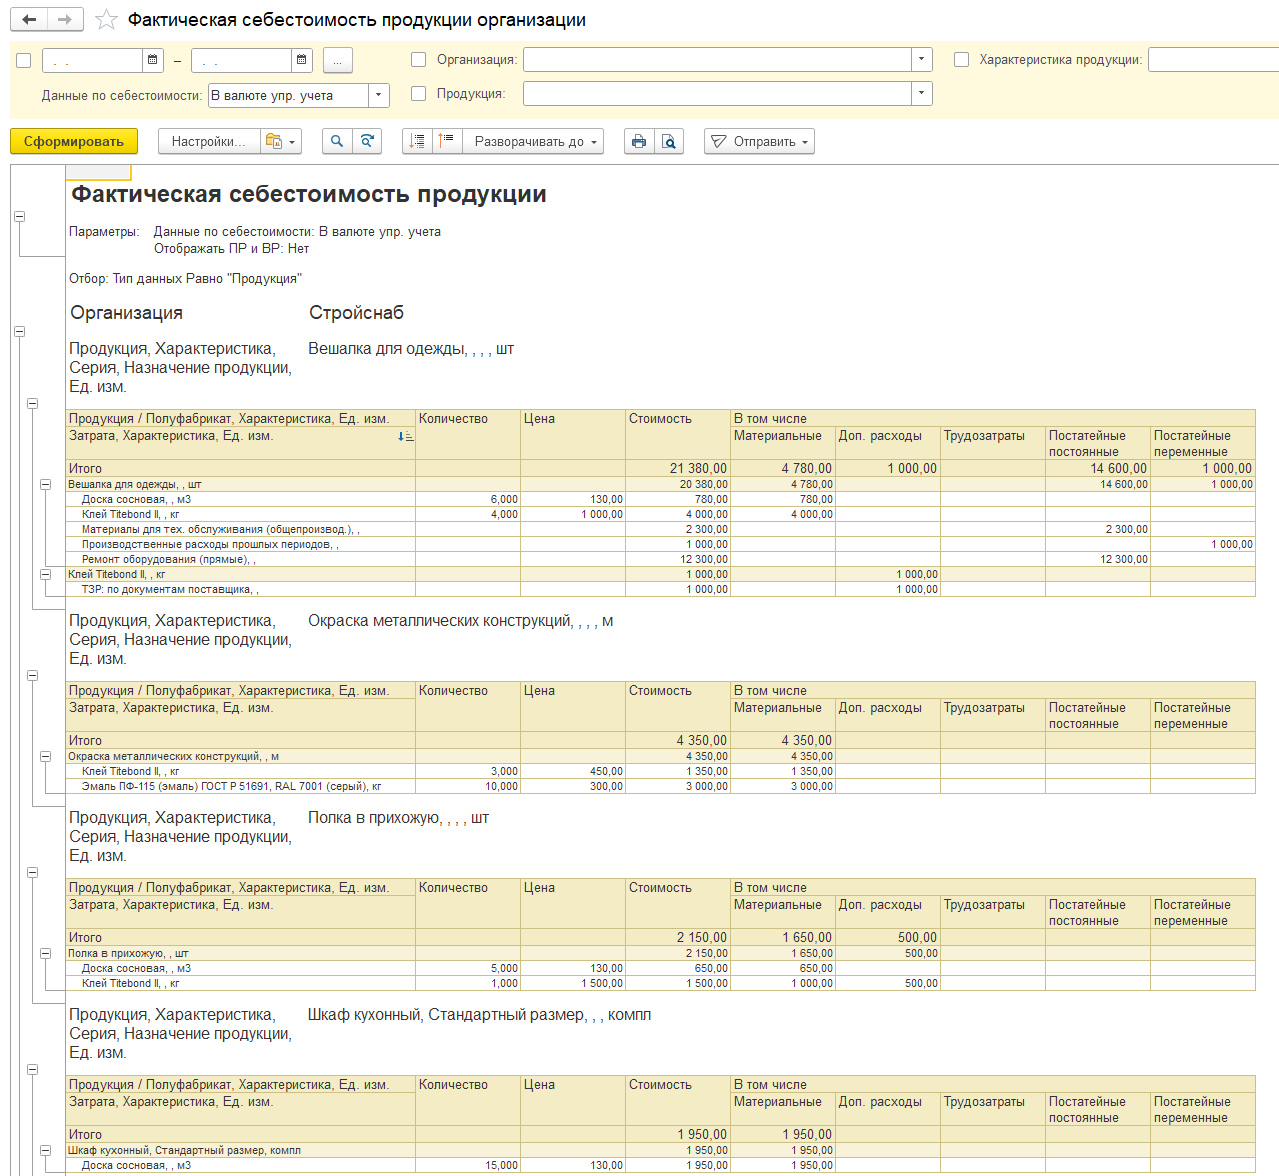
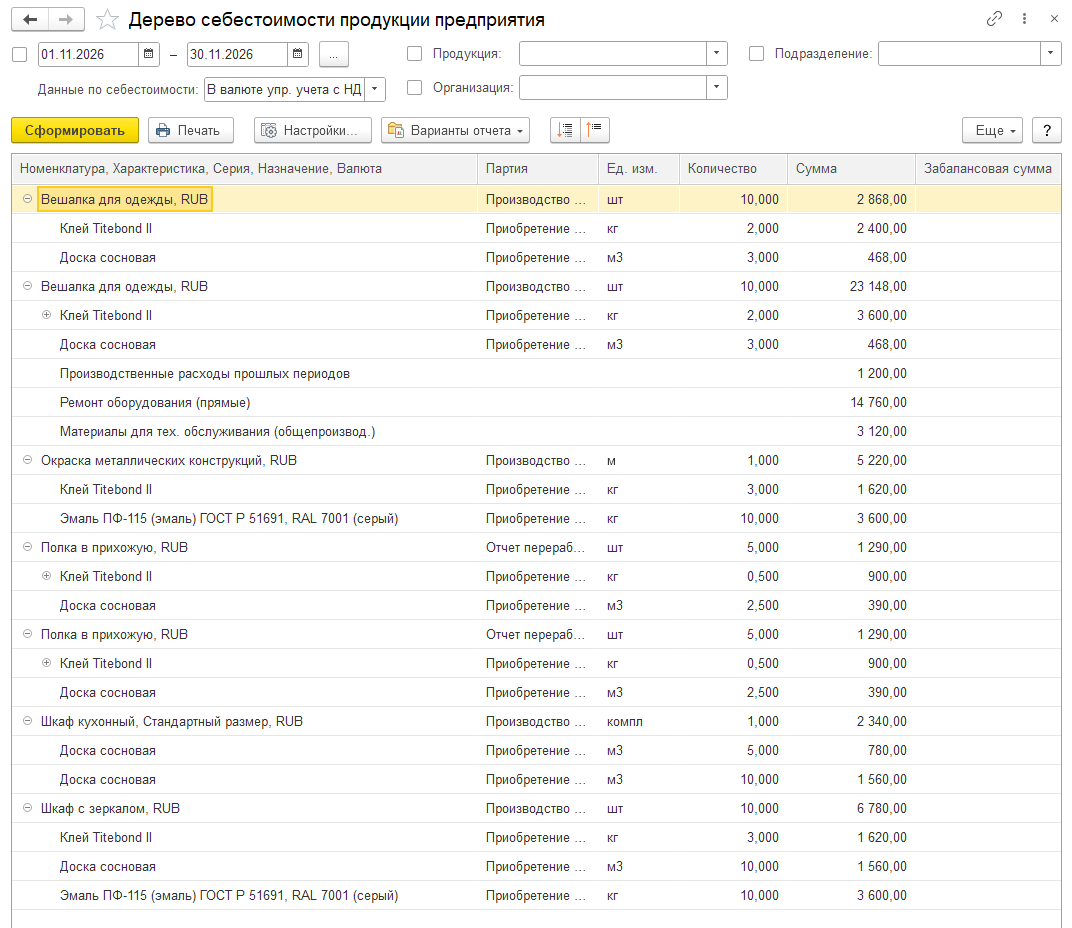
После закрытия месяца необходимо проверить не только общую сумму затрат, но и структуру сформированной себестоимости.
Для этого используются отчеты по фактической себестоимости и ее структуре. В актуальных версиях 1С:КА доступны инструменты анализа, включая отчеты по фактической себестоимости продукции организации и дерево себестоимости. В них можно анализировать составляющие стоимости продукции, а при соответствующих настройках – детализировать материальные и дополнительные расходы.
Что делать, если расход не попал в себестоимость
Последовательно проверьте следующее:
- статью расходов;
- вариант ее распределения;
- заполнение аналитики в исходном документе;
- наличие документа распределения;
- базу распределения;
- успешность выполнения закрытия месяца.
В большинстве случаев причина находится в одном из этих пунктов.
Ошибки при настройке и распределении прямых расходов в 1С:КА
Прямой расход настроен как расход периода
Расход экономически связан с производством, но в статье выбран вариант распределения на текущие расходы. В результате он уменьшает финансовый результат периода, но не увеличивает себестоимость выпуска.
Перед исправлением необходимо проверить, действительно ли этот расход должен относиться на себестоимость продукции.
Общий расход пытаются отнести на конкретную продукцию без базы распределения
Если затрата относится сразу к нескольким видам продукции, ее нельзя корректно распределить без понятного правила. В этом случае лучше настроить распределяемый производственный расход и выбрать экономически обоснованную базу распределения.
Неправильно определена статья калькуляции
Расход может попасть в общую себестоимость, но оказаться в неправильной структуре затрат. Это заметно при анализе отчетов и сравнении фактической себестоимости за разные периоды.
Изменение настроек выполняется после закрытия месяца без проверки последствий
Если период уже закрыт, изменение статьи расходов или правила распределения не всегда исправляет прошлый расчет автоматически. Перед корректировкой необходимо определить, какие документы и регламентные операции потребуется перепровести.
Настройка распределения проверяется только по итоговой сумме
Совпадение общей суммы еще не означает, что себестоимость рассчитана правильно. Расход может попасть не на ту продукцию, не в то подразделение или распределиться в неверной пропорции.
Поэтому после настройки рекомендуется проверить несколько конкретных выпусков и расшифровать их себестоимость до исходных документов.
Заключение
Расчет себестоимости в 1С:КА начинается не с закрытия месяца, а с правильной классификации затрат. Для материалов и других номенклатурных затрат используются свои механизмы распределения. Для зарплаты, услуг и других постатейных расходов ключевую роль играет статья расходов, ее вариант распределения, аналитика и правило распределения.
Если выстраивать настройку последовательно – сначала определить экономический смысл расхода, затем объект его отнесения и только после этого выбирать базу распределения, – расчет становится значительно проще проверять и сопровождать.
Для регулярного контроля можно установить простое правило: перед закрытием месяца проверять документы распределения, после закрытия – анализировать фактическую себестоимость и расшифровывать нетипичные суммы до первичных документов.
Если при расчёте себестоимости в 1С:Комплексная автоматизация возникают сложности – прямые расходы не бьются со стоимостью продукции, затраты распределяются не по тем объектам учёта, требуется скорректировать стоимость материальных запасов или устранить расхождения после закрытия месяца, – специалисты Корада Консалтинг помогут проверить настройки статей расходов, правила распределения и порядок расчёта себестоимости с учётом особенностей вашего предприятия. Оставьте заявку на консультацию по кнопке ниже, и мы свяжемся с вами.